ECONOMÍA · MEDIUM
Citrini alerta el fin del ciclo de la IA en Wall Street y el giro del riesgo a la baja
La firma sostiene que la brecha entre ingresos e inversión en inteligencia artificial agota el trade que impulsó al mercado. El aviso llega con el Nasdaq 8% por debajo de sus máximos de octubre.
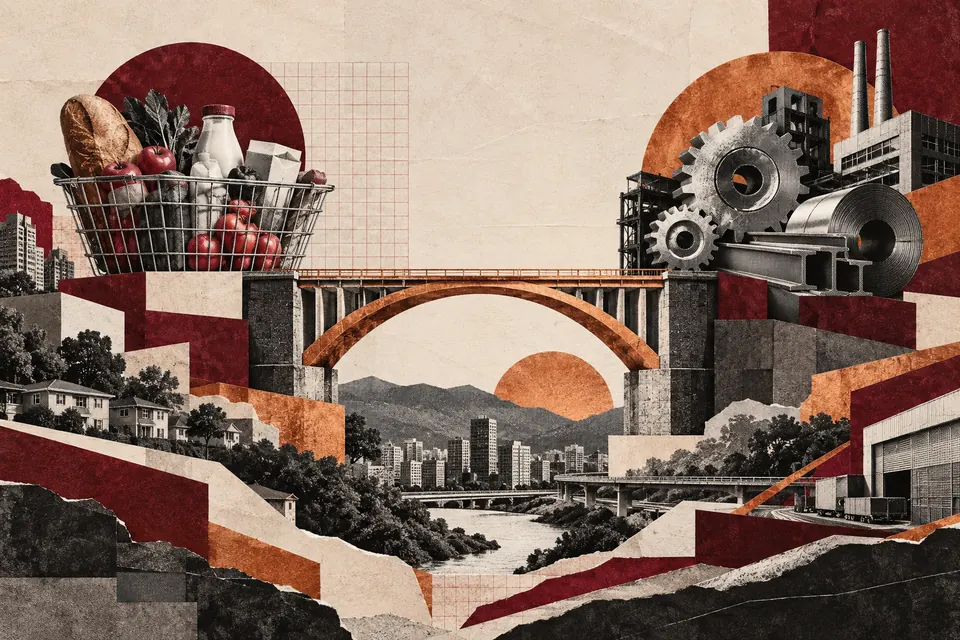
Citrini Research advierte que el ciclo de inversión en inteligencia artificial en Wall Street se agota: el gasto de capital anualizado de los grandes proveedores de nube ronda el billón de dólares, mientras los ingresos recurrentes del ecosistema apenas superan los 200.000 millones. La firma concluye que el riesgo asimétrico ya no es al alza sino a la baja y que duplicar la inversión exigiría ingr
La firma de análisis financiero Citrini Research advirtió que el ciclo bursátil que convirtió a la inteligencia artificial en uno de los principales motores de Wall Street está entrando en una nueva fase y que la estrategia de inversión que impulsó a sus grandes beneficiarios está cerca de agotarse. En su informe “El fin del trade (tal como lo conocemos)”, la firma identifica un cambio en las expectativas del mercado ante la creciente distancia entre los ingresos de la IA y las inversiones necesarias para sostener su expansión.
El diagnóstico no supone una retirada completa de la tecnología. Citrini sostiene que su adopción continuará, pero cuestiona que las compañías que concentraron las mayores ganancias puedan mantener el mismo atractivo para los inversionistas. “De lo que estamos menos convencidos es de la posibilidad de invertir en las empresas que hasta ahora han capturado la mayor parte del valor de esta inversión”, señala la firma, que resume el giro en una frase: “el riesgo asimétrico ya no es al alza, sino a la baja”.
El mecanismo: un billón de gasto contra 200.000 millones de ingresos
El núcleo del argumento es aritmético. El gasto de capital anualizado de los grandes proveedores de infraestructura en la nube se aproxima a un billón de dólares, según Citrini, cifra que no incluye la totalidad de las inversiones relacionadas con IA. Los ingresos recurrentes anuales del ecosistema alcanzarían al menos 200.000 millones. Esa expansión resulta insuficiente frente a las necesidades de capital previstas.
Citrini considera que duplicar nuevamente las inversiones exigiría ingresos medidos en billones de dólares, una trayectoria que no considera probable, por lo que concluye que “es el pico del crecimiento del gasto de capital”. La presión aparece también en los compromisos: el crecimiento trimestral de las obligaciones de desempeño pendientes de los grandes proveedores de nube se desaceleró hasta sus niveles más bajos en años.
La financiación es otro obstáculo. Las grandes tecnológicas, cuya capitalización conjunta supera ampliamente los 10 billones de dólares, recurren a emisiones de deuda y acciones para financiar proyectos que ya no pueden sostener solo con flujos de caja. A ello se suman restricciones eléctricas, escasez de trabajadores especializados, retrasos en suministros y mayores exigencias regulatorias para construir centros de datos. La firma advierte que “la demanda de las emisiones también está empezando a disminuir”. En Texas destaca 15.000 millones de dólares en préstamos puente comprometidos con un proyecto respaldado por Anthropic, paralizado por una moratoria estatal sobre centros de datos.
La competencia comercial añade incertidumbre. El recorte de precios de los tokens de OpenAI del 30 de julio marcó un punto de inflexión en la disputa por participación de mercado: permitió recuperar clientes frente a Anthropic y evidenció la sensibilidad de la demanda a los precios. Según Citrini, “la medida fue una clara señal de mercantilización”.
La lectura
El aviso importa porque toca la principal fuente de riqueza bursátil de los últimos tres años y, con ella, los ahorros de fondos de pensión, fondos indexados y pequeños inversionistas expuestos al sector tecnológico. El cambio de riesgo asimétrico implica que, desde estos niveles, las malas noticias sobre ingresos o financiación pesan más que las buenas: el margen de sorpresa positiva se estrecha.
Los indicadores ya muestran rotación. Durante octubre el Nasdaq retrocedió un 8% desde sus máximos históricos, acompañado por el desmantelamiento de posiciones apalancadas. El indicador de momentum tecnológico de Morgan Stanley retrocedió desde sus máximos y las acciones de alta beta perdieron impulso frente a las de menor volatilidad. La relación entre acciones cíclicas y defensivas cayó 2,4% mensual, 2,9% trimestral y 6,9% semestral, lo que indica mejor desempeño relativo de salud, servicios públicos y consumo básico frente a industria, materiales y consumo discrecional.
Citrini aclara que no abandona las perspectivas alcistas ni adopta una postura totalmente bajista: “no tenemos ninguna duda de que el uso de tokens, el gasto en tokens y la adopción de la IA seguirán creciendo”, pero distingue esa expansión del rendimiento futuro de las acciones vinculadas con la tecnología. Para el inversionista mexicano, el canal es indirecto pero real: el S&P/BMV IPC y los fondos que replican índices estadounidenses absorben el humor del mercado tecnológico, y un ajuste de valoración en Wall Street encarece el financiamiento global y presiona al peso y a las tasas locales.
El margen del gobierno mexicano es limitado: no decide el ciclo de capital privado estadounidense ni la política de tasas de la Reserva Federal. Lo que sí está en su mano es la infraestructura que la IA demanda —energía, agua, permisos de centros de datos—, un terreno donde la evidencia no permite afirmar que México haya definido una estrategia para capturar esa inversión.
Qué sigue
La pregunta abierta es si la desaceleración de las obligaciones de desempeño y la menor demanda de emisiones se confirman en los próximos reportes trimestrales de las grandes tecnológicas. Citrini ya modificó su cartera para priorizar operaciones relativas, reversiones y nuevas oportunidades. Falta evidencia pública sobre si los fondos institucionales están reduciendo exposición o solo rotando, y sobre el efecto concreto en los flujos hacia mercados emergentes, incluido México.