ECONOMÍA · HIGH
De la Espriella radica ley de rescate: recorte estatal y ajuste tributario
El proyecto pide facultades extraordinarias por seis meses para fusionar o suprimir entidades, recorta contratación y sube la cotización a salud de los trabajadores.
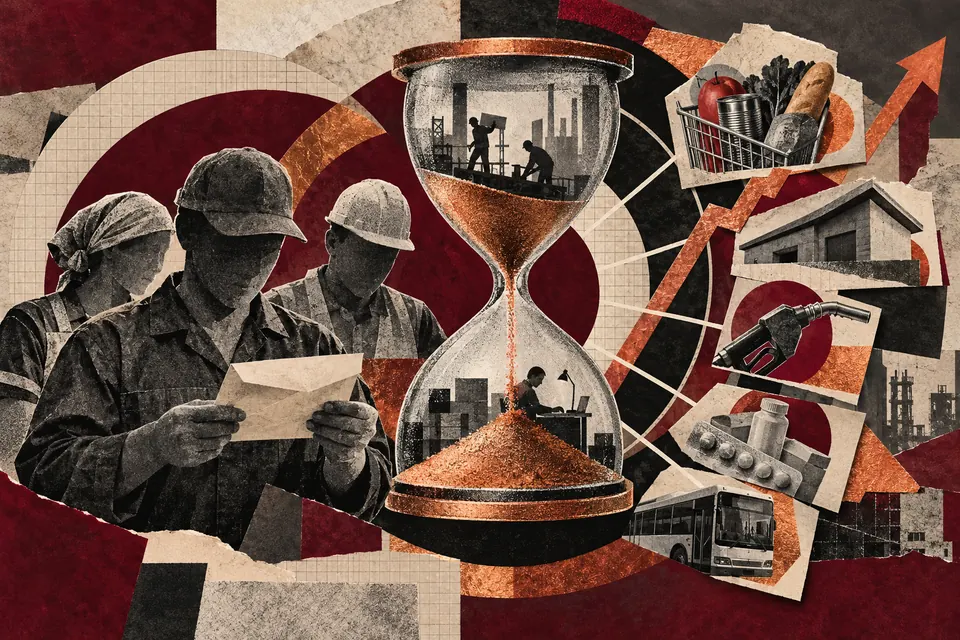
El Gobierno de Abelardo De la Espriella radicó en el Congreso una Ley de Rescate Económico que reduce gasto público, reorganiza el Estado con facultades extraordinarias por seis meses y modifica impuestos y seguridad social. Incluye recorte de 50% en contratación de servicios en 2027, caída nominal de 20% en gastos de personal en 2028 y alza progresiva de la cotización a salud de 4% a 8%.
El Gobierno de Abelardo De la Espriella radicó ante el Congreso un proyecto de Ley de Rescate Económico que busca reducir el gasto público, mejorar los ingresos de la Nación y estabilizar las finanzas públicas mediante cambios en la administración estatal, la financiación de la seguridad social y el sistema tributario. La iniciativa, presentada por el Ministerio de Hacienda, no es un ajuste marginal: toca la estructura del Estado, la nómina pública, los aportes a salud y los impuestos al consumo de licores y tabaco.
El proyecto otorga al presidente facultades extraordinarias por seis meses para suprimir, fusionar o escindir ministerios y departamentos administrativos, modificar plantas de personal y centralizar servicios. Es el componente de mayor alcance político: traslada al Ejecutivo decisiones que normalmente pasan por el debate legislativo y por la negociación con sindicatos y bancadas. El texto condiciona esos cambios a criterios de eficiencia y sostenibilidad fiscal y dice respetar los derechos laborales vigentes, pero no detalla cuántos empleos o entidades desaparecerían.
El mecanismo de ahorro es explícito. Durante 2027, los costos de contratación de personal para servicios profesionales y apoyo a la gestión deberán reducirse 50% frente a la vigencia anterior. Entre 2027 y 2030, el gasto en bienes y servicios no podrá crecer por encima del IPC del año previo. Para 2028, los gastos de personal de las entidades públicas deberán decrecer nominalmente 20%, sin incluir a la Fuerza Pública. En 2029 y 2030 solo podrán crecer 0,5 puntos por encima de la meta de inflación proyectada.
Quienes absorben el costo inmediato son los contratistas del Estado y, más adelante, la nómina pública: menos contratos de prestación de servicios, congelamiento real de compras y una reducción nominal de gastos de personal que, con inflación positiva, implica una caída aún mayor en términos reales. El texto no especifica si esa reducción se logra por desvinculaciones, por no renovación de vacantes o por ambas; esa es una de las ausencias que el Congreso tendrá que precisar.
El Gobierno también propone enajenar activos estatales. Las entidades deberán identificar bienes muebles e inmuebles, participaciones accionarias y otros activos transferibles a la Central de Inversiones S.A. (CISA) para su administración y comercialización. Los recursos netos irían al Presupuesto General y, durante las primeras cuatro vigencias, al menos 50% se destinaría al servicio de la deuda. Es una fuente de ingresos no tributaria que traslada patrimonio público a caja y, en la práctica, prioriza el pago de acreedores sobre gasto nuevo.
Seguridad social y tributos: quién paga
En seguridad social, el articulado exonera desde 2027 de aportes parafiscales al Sena y al ICBF, y de cotizaciones al régimen contributivo de salud, a sociedades y personas jurídicas que cumplan las condiciones del texto. Para los trabajadores dependientes, la cotización a salud a cargo del empleado subiría progresivamente según el salario: 4% para quienes devenguen hasta un salario mínimo y 8% para quienes reciban entre 20 y 25 salarios mínimos. El alivio se concentra en empleadores; el ajuste, en los trabajadores de mayores ingresos.
En materia tributaria, el proyecto modifica impuestos al consumo de bebidas alcohólicas y tabaco. Para licores, vinos y aperitivos propone una tarifa específica de 750 pesos por unidad de 750 centímetros cúbicos, más un componente ad valorem de 35%, con actualización anual por IPC más cuatro puntos. También ajusta cigarrillos, tabaco elaborado y dispositivos con nicotina, incluidos vapeadores. El recaudo adicional de licores se destinaría al aseguramiento en salud.
La lectura
El patrón es coherente: el Gobierno busca reducir el tamaño del gasto público, concentrar decisiones en el Ejecutivo y sustituir parte de la financiación de la salud con impuestos al consumo y con mayores cotizaciones de los salarios altos. El margen del Gobierno depende del Congreso, que debe tramitar la ley y puede recortar las facultades extraordinarias, el alcance de las exoneraciones o la magnitud de los recortes. La oposición previsible se concentrará en el empleo público y en el traslado de carga a los trabajadores; el oficialismo, en la estabilidad fiscal y la inversión.
Qué sigue
El proyecto inicia su trámite legislativo en el Congreso. Falta conocer el impacto fiscal calculado por el Ministerio de Hacienda, el número de entidades y empleos afectados por las facultades extraordinarias y el detalle de las condiciones que deberán cumplir las empresas para acceder a las exoneraciones. Sin esas cifras no es posible medir cuánto del ajuste recae en la nómina, cuánto en los contratistas y cuánto en los consumidores de licores y tabaco.