ECONOMÍA · HIGH
Inversión en mínimos de dos décadas: 14,7% del PBI y recesión a la vista
La formación bruta de capital fijo cayó al nivel más bajo desde 2009, excluida la pandemia. El economista Federico Poli atribuye el desplome al atraso cambiario, la apertura importadora y el recorte de obra pública.
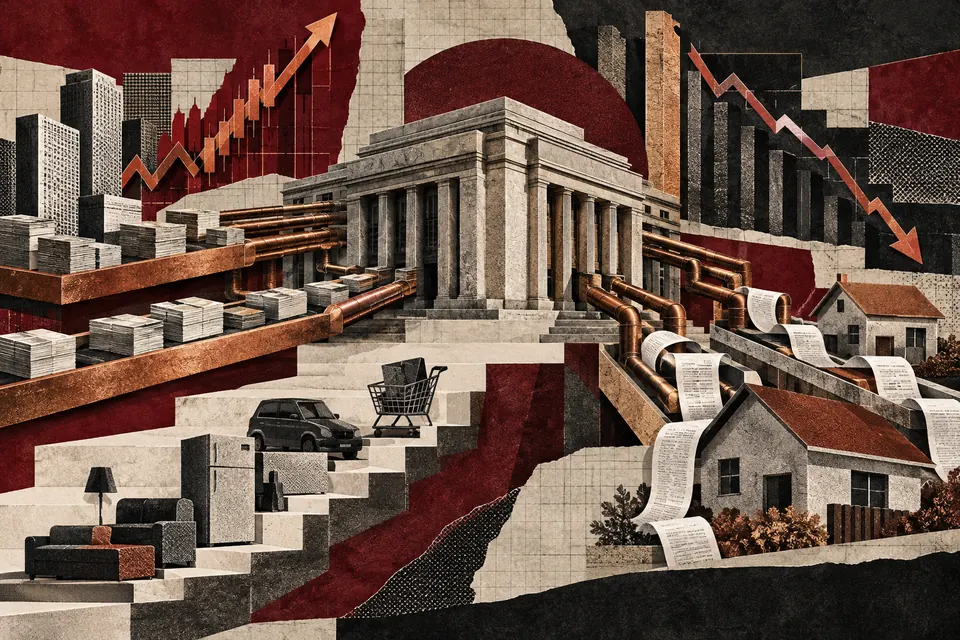
La inversión en capital fijo representó 14,7% del PBI en el primer semestre de 2026, el nivel más bajo en dos décadas salvo la pandemia, según datos del INDEC analizados por Sistémica. El economista Federico Poli señala el atraso cambiario, las tasas prohibitivas y la competencia importada como causas. El Gobierno publicita anuncios de inversión mientras la economía se acerca a la recesión técnica
La inversión en capital fijo se ubicó en 14,7% del PBI durante el primer semestre de 2026, el nivel más bajo de las últimas dos décadas si se excluye la pandemia. El dato, elaborado por la consultora Sistémica sobre la base de información del INDEC, contradice el relato oficial de un país que atrae capitales y expone una economía que se acerca a la recesión técnica, con caídas en el EMAE, la industria y la construcción.
La tasa de inversión de 14,7% del PBI es la más baja desde 2009, cuando tras la crisis subprime fue de 14,3%, y empata en la práctica con el piso de 2020, el año del COVID-19. El Gobierno nacional suele publicitar cada anuncio de inversión, pero los números oficiales muestran que la Formación Bruta de Capital Fijo no despega. Un informe del Banco Provincia, citado por el propio análisis, indica que la inversión cerró el primer trimestre de 2026 un 11% por debajo del promedio de 2023 y que en 2024 y 2025 Argentina registró los peores resultados de Latinoamérica: cayó casi 4% en el acumulado de dos años, mientras el promedio regional se acercó al 7%.
La lectura
Para Federico Poli, economista y fundador de Sistémica, el problema de fondo es que "no se ven negocios en Argentina, más allá de algunos sectores con ventajas comparativas" como la agricultura y la economía exportadora de petróleo, gas y minería. En la mayoría de los sectores, sostiene, "no hay expectativa de rentabilidad futura".
El mecanismo tiene varias piezas. La retracción de la inversión pública, consecuencia de la reducción del gasto y la menor ejecución de obras, condiciona la demanda de insumos y golpea a las actividades proveedoras del sector. A eso se suma la apertura comercial: cuando un fabricante se convierte en importador, la decisión puede ser racional para esa empresa, pero su generalización "profundiza la desarticulación del entramado industrial y destruye capital", según Poli.
El atraso cambiario completa el cuadro. "El tipo de cambio está prácticamente fijo y la inflación es cercana al 30%", advierte el economista. Con tasas de interés que califica de prohibitivas, la rentabilidad industrial no logra compatibilizarse con la del sector transable. El mercado interno se achica por la recesión y por la competencia importada, que pone un techo y le saca ventas a las empresas locales.
El RIGI, el régimen de incentivos a las grandes inversiones aprobado a fines de junio de 2024, no alcanza a revertir la tendencia. Al 4 de octubre de 2026, la enorme mayoría de los proyectos aprobados, por un total de US$67.736 millones, pertenece a la industria extractiva: de 23 proyectos, solo uno es automotriz. "Esta tasa de inversión se da a pesar del RIGI, de Vaca Muerta y de la minería. Si no existieran, ni te cuento dónde tendríamos que ir a buscar la tasa de inversión", dice Poli.
El costo lo absorben los trabajadores y las pymes. Menos inversión significa menos empleo formal, salarios más bajos y una estructura productiva más dependiente de importaciones y de recursos primarios. En la vida cotidiana, se traduce en menos obra pública en los barrios, proveedores locales que cierran y una economía que no genera puestos de trabajo de calidad.
Poli plantea una "paradoja argentina": "Tenemos gobiernos populistas que en nombre del pueblo empeoran las condiciones de ingreso de la gente y gobiernos liberales que destruyen la inversión". Para el economista, el Gobierno desaprovechó la oportunidad de resetear el modelo tras su victoria legislativa, lo que implicaría salir del atraso cambiario y abandonar la política monetaria hipercontractiva.
Qué sigue
El informe del Banco Provincia advierte que la inversión podría impulsarse con un aumento de las ventas esperadas, pero la pérdida de poder adquisitivo complica esa recuperación. La volatilidad de las tasas desincentiva los gastos de mediano plazo de las empresas. Si la dinámica de inversión de 2024-2026 no se revierte, concluye el documento, la tasa de crecimiento argentina seguirá por debajo de la de países similares. El margen del Gobierno es acotado: depende de decisiones macroeconómicas —tipo de cambio, tasas, apertura— que hasta ahora no han logrado recomponer la confianza inversora.