ECONOMÍA · MEDIUM
Texas acelera producción pero los pedidos nuevos se desploman
El índice manufacturero de la Fed de Dallas subió a 13,4 en octubre, aunque el componente de nuevos pedidos cayó de 30,7 a 9,3 y los precios pagados repuntaron, una combinación que anticipa márgenes más ajustados.
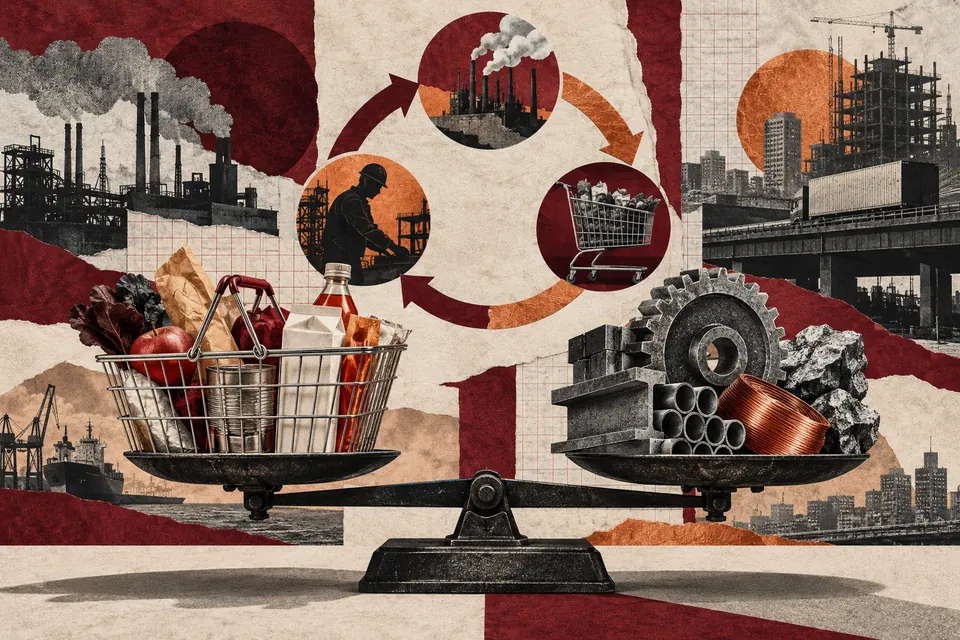
La encuesta manufacturera de la Fed de Dallas subió a 13,4 en octubre desde 9,8, impulsada por expectativas y capex, pero los nuevos pedidos se desplomaron de 30,7 a 9,3 y los precios pagados subieron a 55,3. Los propios fabricantes texanos describen presión sobre la rentabilidad, costos de diésel y dudas por el T-MEC y los aranceles al aluminio mexicano.
La encuesta manufacturera de la Reserva Federal de Dallas subió a 13,4 en octubre desde 9,8 en septiembre, un dato que en la superficie sugiere que la actividad fabril de Texas se expande con más fuerza. Pero el desglose cuenta otra historia: el índice de nuevos pedidos cayó de 30,7 a 9,3, una señal de que la demanda futura se está enfriando incluso cuando el titular mejora. Para una economía como la mexicana, integrada a la cadena industrial estadounidense, ese contraste importa más que el número de portada.
El índice se construye preguntando a unos 100 fabricantes texanos si sus variables subieron, bajaron o se mantuvieron; cada indicador es el porcentaje que reporta alza menos el que reporta baja, con cero como frontera entre expansión y contracción. Por eso un 13,4 no es euforia: es expansión moderada. Y el desplome de nuevos pedidos, desde un 30,7 que ya era excepcionalmente alto, indica que el ritmo de órdenes que sostiene la producción de los próximos meses se está normalizando a la baja.
La lectura
El empleo manufacturero texano bajó de 15,1 a 11,6, mientras el gasto de capital subió de 8,5 a 11,9 y el índice de expectativas futuras saltó de 20,8 a 38,1. Esa combinación —menos contratación, más inversión y expectativas optimistas— sugiere que las empresas están apostando a productividad y equipo antes que a nómina, una decisión que suele preceder a periodos de cautela en la contratación. Los precios pagados subieron de 52,2 a 55,3, lo que confirma que las presiones de costos siguen activas y que el margen de las empresas se comprime por el lado de los insumos, no por el de la demanda.
Los comentarios anónimos del informe son la parte más reveladora. Un fabricante de bebidas y tabaco lo resume: «Somos rentables, pero apenas. El desafío es el aumento de los costos que pagamos por nuestras materias primas», con el diésel como justificación de sus proveedores. Otro, de productos informáticos, señala que las tasas altas afectan significativamente a su industria. Quien absorbe el costo es el fabricante y, en última instancia, el trabajador: los propios encuestados advierten que dar aumentos de fin de año para mantener el ritmo de la inflación presionará aún más la rentabilidad.
El vínculo con México aparece explícito. Un fabricante de metales primarios expresa preocupación por las negociaciones del T-MEC y el impacto potencial en la industria del aluminio estadounidense, y respalda que el Secretario de Comercio reconozca los riesgos de reducir aranceles a las importaciones de aluminio mexicano. Ese testimonio no es una decisión de política, pero revela que parte del sector industrial estadounidense está presionando para mantener protecciones arancelarias frente a México en aluminio, un pulso que afecta directamente a exportadores mexicanos del sector.
El margen del gobierno mexicano es acotado: la encuesta es un termómetro privado de expectativas, no una política. Pero anticipa el terreno sobre el que se negociará el T-MEC y las reglas de origen. Para la vida cotidiana, el efecto comprobable es indirecto pero real: si la demanda de nuevos pedidos se enfría y los costos de insumos suben, las empresas texanas —y sus proveedores mexicanos— contratan menos y trasladan costos a precios. El empleo manufacturero ya muestra esa moderación.
Qué sigue
La encuesta complementaria de servicios de Texas se publica al día siguiente y ayudará a confirmar si el enfriamiento de pedidos es sectorial o más amplio. El dato clave será el índice nacional de manufactura del ISM, que llega después de las encuestas regionales. Para México, la atención debe estar en dos frentes: la evolución de los nuevos pedidos —que anticipa demanda de exportación— y el curso de las negociaciones del T-MEC en aluminio, donde los propios fabricantes estadounidenses ya dejaron constancia de su posición. Falta, para una lectura más firme, el detalle de cuánto de la caída de pedidos responde a factores estacionales y cuánto a un cambio de tendencia.