ECONOMÍA · HIGH
Itaipú revela US$ 181 millones atrapados en Ueno Bank y abre una disputa por fondos públicos
La binacional confirmó que mantiene US$ 163,8 millones y G. 115.200 millones en la entidad intervenida por el BCP e inició acciones penales para recuperarlos. Las tasas, los plazos y la resolución que autorizó operar siguen sin explicarse.
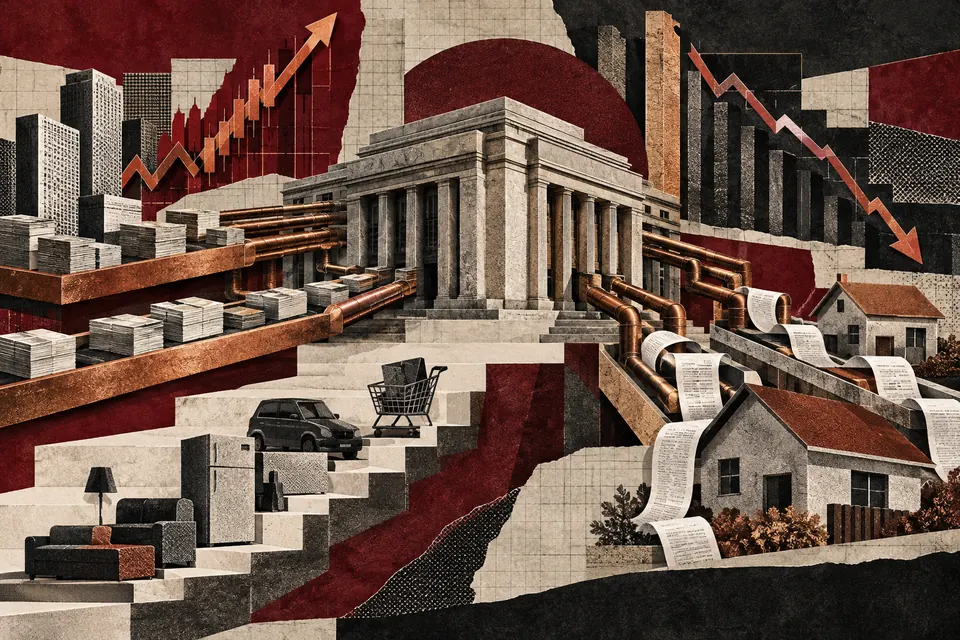
Itaipú Binacional informó que tiene unos US$ 181 millones depositados en Ueno Bank, intervenido por el Banco Central del Paraguay, y anunció acciones legales ante la Fiscalía para recuperar el dinero. El monto supera hasta 4,2 veces los promedios que la propia entidad había publicado en octubre. No se conocen tasas, plazos ni la resolución que habilitó las operaciones.
Itaipú Binacional confirmó que mantiene US$ 163,8 millones y G. 115.200 millones depositados en Ueno Bank, entidad intervenida por el Banco Central del Paraguay (BCP). Al tipo de cambio de referencia de G. 6.600 por dólar, el conjunto equivale a unos US$ 181 millones. La institución anunció que inició acciones legales ante la Fiscalía General del Estado para intentar recuperar el dinero, según un comunicado difundido el sábado 7 de noviembre con saldos al 3 de noviembre de 2026.
El dato no es un detalle contable. Se trata de recursos públicos de una binacional que administra ingresos de la ANDE y transferencias entre cuentas propias, y que ahora quedaron atrapados en una entidad cuya situación financiera está bajo control del regulador. La revelación convierte una crisis bancaria en un problema fiscal y político: el dinero de Itaipú compite con otros acreedores por un fondo de garantía que cubre apenas una fracción de lo depositado.
El mecanismo: quién paga cuando un banco se interviene
El Fondo de Garantía de Depósitos protege hasta G. 228,3 millones por depositante y por entidad financiera. Los fondos que Itaipú informó tener en Ueno equivalen a unas 5.200 veces ese límite. Es decir, la cobertura formal es irrelevante frente al tamaño del saldo. La recuperación dependerá del balance de exclusión que debe elaborar el BCP en un plazo de hasta 15 días desde el 3 de noviembre y, eventualmente, de la acción penal anunciada.
Itaipú sostiene que la situación no afecta el desarrollo normal de sus actividades, pero no explicó las tasas de interés pactadas, los plazos de los depósitos ni la resolución del Directorio Ejecutivo que habilitó operar con Ueno Bank. La entidad había señalado que las entidades financieras con las que trabaja deben contar previamente con la aprobación de ese órgano. Ese vacío documental es el punto más sensible: sin esos datos no puede evaluarse si hubo una decisión de tesorería razonable o una exposición excesiva.
La comparación con los propios registros de Itaipú agrava la pregunta. El 13 de octubre, la binacional publicó su tabla de promedios de saldos finales en entidades financieras: Ueno figuraba como la tercera institución con mayores promedios, con US$ 49,8 millones y G. 27.703 millones. El saldo actual en dólares es 3,3 veces superior a ese promedio, y el monto en guaraníes es 4,2 veces mayor. La comparación no es homogénea —los promedios abarcan desde agosto de 2023 y los nuevos datos corresponden a una fecha puntual—, pero marca una diferencia que la binacional no explicó.
El superintendente de Comunicación de Itaipú, José Luis Rodríguez Tornaco, precisó que los rendimientos financieros mencionados en el comunicado, por aproximadamente US$ 450 millones, corresponden a la sumatoria de operaciones y no exclusivamente a Ueno Bank. Sobre el origen de los depósitos, indicó que una parte corresponde al dinero que la ANDE paga a Itaipú por la compra de energía, otra proviene de la rentabilidad financiera y el resto a gastos de explotación y operaciones corrientes. No aclaró si entre esos recursos había fondos sociales de la binacional.
El costo inmediato no recae sobre Itaipú como abstracción, sino sobre los usuarios de la energía y sobre el fisco paraguayo, que comparten la titularidad de los recursos de la binacional. Si la recuperación es parcial, la pérdida se traduce en menor disponibilidad para proyectos, en presión sobre las cuentas públicas o en ambas cosas. El efecto cotidiano comprobable es indirecto pero real: menos margen para inversión en infraestructura eléctrica y social, y un precedente sobre cómo se administra la liquidez de una entidad pública.
Itaipú no es la única institución pública con recursos en la entidad intervenida. La ANDE informó que tenía US$ 21.030.796 y G. 115.887 millones, además de G. 37.285 millones de fondos propios. El Instituto de Previsión Social (IPS) reportó depósitos por US$ 355 millones. El patrón sugiere que la exposición a Ueno Bank no fue un caso aislado de Itaipú, sino una práctica extendida entre entidades públicas que colocaron liquidez en un banco que luego fue intervenido.
La lectura
El margen del gobierno es estrecho. El BCP debe cerrar el balance de exclusión, la Fiscalía debe mover una causa penal y el Directorio de Itaipú debe explicar por qué autorizó operar con Ueno y bajo qué condiciones. Ninguna de esas tres piezas está resuelta. La binacional insiste en que sigue los procedimientos del BCP para agotar gestiones legales y administrativas, pero la opacidad sobre tasas, plazos y resolución debilita esa defensa ante la opinión pública.
La lectura política es directa: el caso expone un control interno débil en la gestión de tesorería de una entidad pública de gran escala y deja al descubierto que la diversificación invocada por Itaipú no impidió una concentración significativa en un solo banco. La pregunta que queda abierta no es si hubo pérdida —todavía no se sabe—, sino quién responderá por la decisión de depositar allí ese volumen de recursos.
Qué sigue
El BCP tiene hasta 15 días desde el 3 de noviembre para elaborar el balance de exclusión. La Fiscalía debe pronunciarse sobre las acciones anunciadas por Itaipú. Y la binacional debería entregar la información que hasta ahora no publicó: tasas, plazos y la resolución del Directorio Ejecutivo que habilitó las operaciones. Sin esos datos, cualquier evaluación sobre responsabilidades queda incompleta. El antecedente de la ANDE y el IPS amplía el foco: la discusión ya no es solo sobre Ueno Bank, sino sobre cómo las entidades públicas eligen dónde colocar el dinero que administran.