ECONOMÍA · MEDIUM
Tiendas 3B gana 23.3 millones con ventas de 28,445 millones: margen de 0.082%
La cadena de bajo costo reportó una utilidad neta mínima frente a ingresos récord, mientras sumó 141 sucursales y financió su expansión con flujo operativo, no con ganancias.
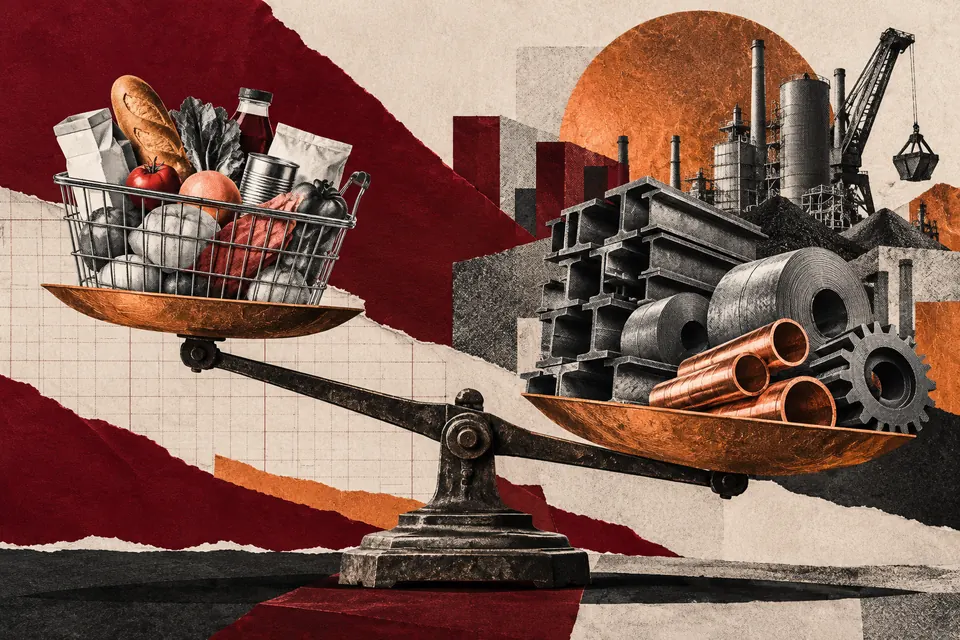
Tiendas 3B reportó ingresos por 28,445.4 millones de pesos y una utilidad neta de solo 23.3 millones en el tercer trimestre de 2026, un margen de 0.082%. La empresa compensa ese margen mínimo con un ciclo de capital de trabajo negativo que le permite abrir tiendas sin depender de sus ganancias contables.
Tiendas 3B cerró el tercer trimestre de 2026 con ingresos por 28,445.4 millones de pesos y una utilidad neta de apenas 23.3 millones. El margen neto resultante, de 0.082%, equivale a unos 82 centavos de ganancia por cada 1,000 pesos vendidos. La cifra, revelada en su reporte trimestral, contrasta con la magnitud del negocio y con la expansión simultánea de su red a 3,765 sucursales.
La diferencia entre vender miles de millones y quedarse con una tajada mínima resume el modelo de negocio de 3B: altos volúmenes, precios bajos y un control férreo de costos que deja poco espacio para la utilidad contable.
El desglose de gastos explica ese resultado. De cada 1,000 pesos ingresados, aproximadamente 833.30 se destinaron al costo de ventas; 98.30 a gastos de venta, como salarios y energía de las sucursales; y 45.10 a administración. A ello se suman costos financieros e impuestos, parcialmente compensados por otros ingresos. El resultado final es una utilidad positiva, aunque mínima, que contrasta con la pérdida de 1,424 millones de pesos registrada en el mismo trimestre del año anterior.
Un componente clave de esa pérdida contable anterior y de la utilidad actual son las compensaciones basadas en acciones: 550.4 millones de pesos incluidas en administración que no representaron salida de efectivo en el periodo. Ese factor reduce la utilidad contable sin consumir caja, lo que ayuda a entender por qué la empresa puede seguir operando y expandiéndose aunque su ganancia neta sea tan baja.
La expansión no se detuvo. Entre julio y septiembre, 3B sumó 141 aperturas netas y cerró septiembre con 3,765 establecimientos, además de inaugurar cuatro centros de distribución hasta llegar a 25. Las ventas en tiendas comparables aumentaron 20.5%, mientras los ingresos totales subieron 40.3% anual. Según declaraciones recogidas en la llamada con inversionistas, alrededor de dos terceras partes de ese avance en ventas comparables provinieron de mayor volumen y tráfico de clientes, no solo de la apertura de nuevas tiendas.
El mecanismo que financia esa expansión es un ciclo de capital de trabajo negativo: la rápida rotación del inventario, frente a los plazos de pago a proveedores, permite que la mercancía genere recursos antes de que llegue el momento de liquidarla. Durante los primeros nueve meses de 2026, 3B generó 7,051 millones de pesos de flujo operativo, 127.8% más que un año antes. Ese flujo, y no la utilidad neta, es lo que sostiene la apertura de nuevas sucursales y centros de distribución.
La lectura
El caso de Tiendas 3B muestra que un margen neto mínimo no impide crecer cuando el modelo se apoya en el flujo de efectivo. Quienes absorben el beneficio son los clientes, que acceden a precios bajos, y los proveedores, que financian indirectamente la operación al otorgar plazos de pago mientras la mercancía se vende rápido. El costo lo asumen los accionistas, que ven una rentabilidad contable exigua, y potencialmente los trabajadores si la presión por mantener costos bajos se traslada a salarios o condiciones laborales, aunque el reporte no detalla ese punto.
El margen del gobierno es limitado: la empresa no depende de subsidios ni de decisiones fiscales específicas para operar, pero su expansión sí genera empleo formal y actividad económica en las zonas donde se instala. El efecto cotidiano comprobable es que más colonias y municipios cuentan con una tienda de bajo costo, lo que puede modificar los precios de la competencia local y el acceso a bienes de consumo básico.
Qué sigue
La pregunta abierta es si 3B puede sostener este modelo de expansión sin que el margen neto se deteriore más. El reporte no ofrece una proyección de utilidad para los próximos trimestres, pero la empresa ha señalado que no administra el negocio para alcanzar una meta específica de margen EBITDA, sino para ampliar la red y mejorar la propuesta de valor. El elemento que falta para una lectura completa es el detalle de cómo evolucionarán los plazos de pago a proveedores y la rotación de inventario, variables de las que depende el flujo operativo que financia las nuevas tiendas. Sin esa información, no es posible determinar si el crecimiento actual es sostenible a largo plazo o si depende de condiciones que podrían ajustarse.