ECONOMÍA · MEDIUM
Visa abre VisaNet a USDPT: liquidación con stablecoin bajo techo bancario
El token emitido por Anchorage Digital Bank para Western Union podrá saldar obligaciones dentro de la red de pagos. El alcance confirmado se limita a ese activo y no incluye pagos de consumidores en comercios.
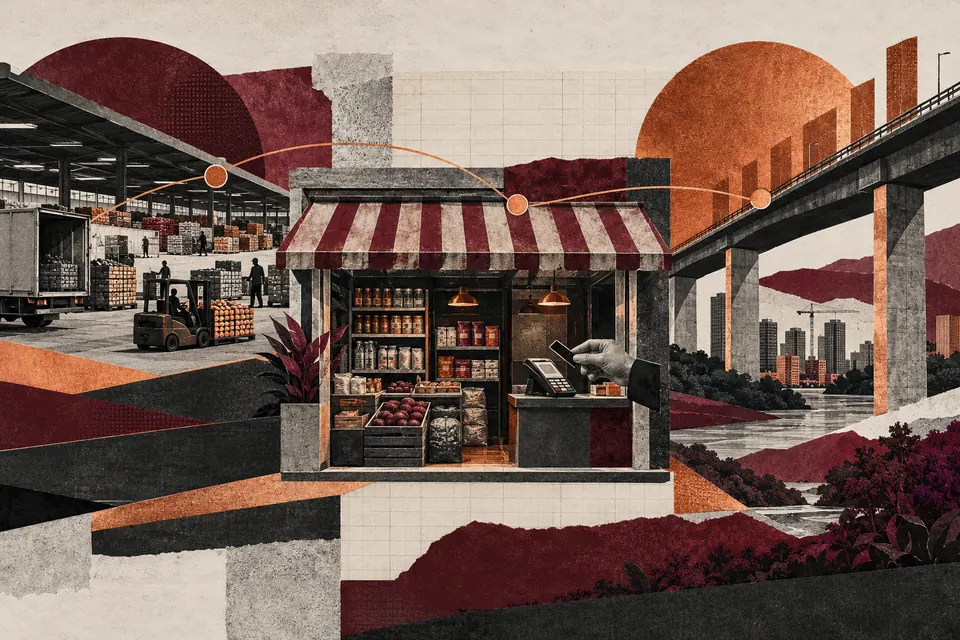
Visa permitirá que USDPT, la stablecoin de Western Union emitida por Anchorage Digital Bank, liquide obligaciones dentro de VisaNet. Es el primer token de Anchorage habilitado para ese uso y el acuerdo deja abierta la posibilidad de sumar otras stablecoins, sin tokens ni calendario confirmados. El cambio afecta la liquidación entre participantes de la red, no el pago directo de consumidores en com
Visa permitirá que USDPT, la stablecoin vinculada al dólar emitida por Anchorage Digital Bank para Western Union, se use para liquidar obligaciones dentro de VisaNet. El anuncio, divulgado el jueves, convierte al token en el primero de Anchorage habilitado para ese uso y abre un marco para explorar otras stablecoins de la firma, aunque sin precisar cuáles ni en qué plazos.
La distinción importa porque no se trata de que un cliente pague un café con criptomonedas. El acuerdo habilita la liquidación de obligaciones entre Visa y empresas elegibles dentro de VisaNet, no el pago directo de consumidores en comercios conectados a la red. Esa frontera acota el alcance real del anuncio y evita confundir infraestructura mayorista con experiencia de usuario final.
USDPT se lanzó el 4 de mayo de 2026 en Solana, según los comunicados de Western Union y Anchorage, y es canjeable uno a uno por dólares estadounidenses. Su incorporación a VisaNet supone un uso para saldar posiciones entre participantes de la red, no solo para transferencias entre usuarios. La información divulgada no especifica qué empresas participarán ni el volumen que podría procesarse mediante el token.
La lectura
El mecanismo económico es el de una capa de liquidación. Cuando dos entidades de la red se deben dinero, hoy lo saldan por canales bancarios tradicionales, con horarios, intermediarios y plazos de compensación. Una stablecoin respaldada por un banco regulado permite mover esa obligación en horario continuo y con registro en blockchain, lo que puede reducir tiempos operativos y costos de intermediación para quienes la usen. El beneficio no es automático ni universal: depende de que las empresas elegibles adopten el token y de las condiciones operativas de cada transacción, que el anuncio no detalla.
Quién absorbe el costo y quién captura el beneficio depende de esa adopción. Si la liquidación con USDPT sustituye parte del flujo bancario tradicional, los bancos corresponsales y los proveedores de compensación pierden volumen; Anchorage gana un rol de infraestructura y Visa refuerza su red como plataforma. El respaldo de Anchorage Digital Bank, con licencia bancaria federal y supervisión de la Office of the Comptroller of the Currency, es el argumento central para atraer instituciones que no operarían con un emisor no regulado. Nathan McCauley, cofundador de Anchorage, sostuvo que la velocidad por sí sola no llevará a las instituciones al entorno onchain y que estas también quieren una institución regulada detrás del dinero.
Esa condición regulatoria no elimina los riesgos propios de operar con activos digitales. La supervisión bancaria cubre al emisor, no necesariamente cada transacción ni la estabilidad operativa de la red donde corre el token. El expediente tampoco permite afirmar que USDPT reduzca costos para el usuario final: el ahorro, si existe, se produce en la capa mayorista y su traslado a precios depende de decisiones comerciales que no se anunciaron.
El margen del gobierno estadounidense aquí es indirecto pero relevante. La OCC ya supervisa a Anchorage, de modo que la expansión de un token bancario dentro de una red de pagos global ocurre bajo un perímetro regulatorio existente, sin necesidad de una norma nueva. El precedente es que una stablecoin emitida por un banco federal puede integrarse a infraestructura de pagos masiva sin cambiar el marco legal, lo que reduce la fricción política para que otros emisores regulados sigan el mismo camino.
El efecto cotidiano comprobable es limitado por ahora. Un consumidor no podrá pagar con USDPT en cualquier comercio conectado a Visa solo por este anuncio. Lo que cambia es la plomería: empresas y socios de Visa podrían saldar obligaciones con un token en lugar de una transferencia bancaria. Para el usuario, la consecuencia visible llegaría, en todo caso, por la vía de la velocidad y el costo de los servicios que dependen de esa liquidación, no por un cambio en el método de pago en el mostrador.
Visa ya ha desarrollado un programa con redes como Base y Polygon y lanzó una plataforma para que bancos y fintech emitan y muevan estos tokens. Dan Roesbery, representante de Visa citado en la información difundida, describió el soporte al token de Western Union como otra opción confiable y de nivel institucional para que sus socios liquiden con la compañía. Anchorage, por su parte, también se presenta como proveedora de custodia en el corredor de stablecoins entre Estados Unidos y México.
Qué sigue
El alcance confirmado se limita a USDPT. La posibilidad de incorporar otras stablecoins de Anchorage representa una opción abierta, no una expansión ya ejecutada, y el anuncio no incluyó tokens adicionales ni calendario. La pregunta que define el impacto real es qué empresas elegibles adoptan el token y qué volumen mueven, datos que no se divulgaron. Sin esa información, la lectura más sólida es que Visa amplía su infraestructura de liquidación con un activo bajo techo bancario, mientras el uso minorista y la competencia efectiva con los canales tradicionales quedan por verificarse.